Steuerreform? Warum die Entlastung kaum ankommt
Zehn Milliarden Euro pro Jahr – so groß ist das Volumen der Einkommensteuerreform, auf die sich die Koalition aus CDU/CSU und SPD im Sommer 2026 geeinigt hat. Klingt nach viel, ist aber deutlich weniger als das, was ursprünglich im Raum stand: Diskutiert wurde ein Entlastungsvolumen zwischen 20 und 30 Milliarden Euro. Am Ende blieb ein Drittel davon übrig.
Eine Leerstelle im Koalitionsvertrag
Im Koalitionsvertrag hatten sich Union und SPD lediglich darauf geeinigt, die Einkommensteuer „zur Mitte der Legislaturperiode für kleine und mittlere Einkommen“ zu senken. Wer genau zu dieser Gruppe zählt, wie hoch die Entlastung ausfallen soll und wer sie bezahlt, blieb offen. Zum künftigen Tarifverlauf und zum Ausgleich der sogenannten kalten Progression enthielt der Vertrag keine einzige Aussage.
Diese Leerstelle war kein Versehen, sondern ein handfester Zielkonflikt: Die SPD wollte hohe Einkommen stärker heranziehen, um die Entlastung gegenzufinanzieren. Die Union lehnte eine Erhöhung des Spitzensteuersatzes kategorisch ab. Am Ende des zehnstündigen Koalitionsausschusses am 1. Juli 2026 einigte man sich auf einen Minimalkompromiss – ohne dass die Frage der Gegenfinanzierung wirklich geklärt wurde.
Kalte Progression: ausgeglichen, aber nicht wirklich
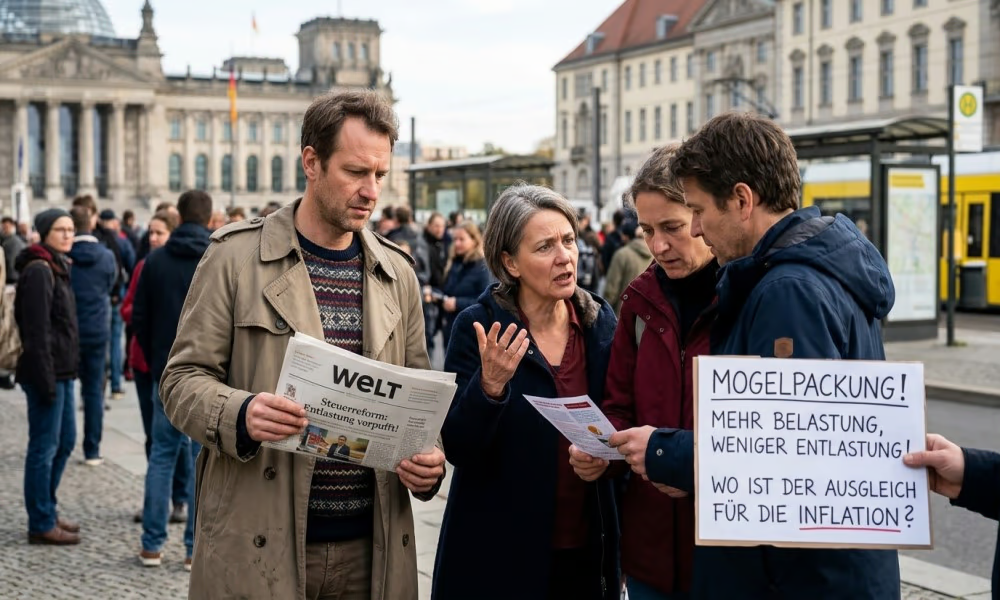
Ein zentraler Kritikpunkt betrifft die kalte Progression: Steigen die Löhne nur, um die Inflation auszugleichen, rutschen Beschäftigte trotzdem in einen höheren Steuersatz – sie zahlen also real mehr Steuern, obwohl ihr Geld nicht mehr wert ist als vorher. Seit 2015 war es üblich, diesen Effekt regelmäßig über eine Anhebung des Grundfreibetrags auszugleichen.
Die aktuelle Reform tut das zwar formal – der Grundfreibetrag steigt in zwei Stufen von 12.348 Euro (2026) über 12.564 Euro (2027) auf 12.900 Euro (2028). Das Problem: Diese Anhebung um rund 4,4 Prozent entspricht in etwa dem, was ohnehin gesetzlich wegen der Inflation vorgeschrieben ist – kaum mehr. Der viel kritisierte „Mittelstandsbauch“, also der überproportional steile Anstieg der Steuerlast im mittleren Einkommensbereich, bleibt unangetastet. Berechnungen des Instituts der deutschen Wirtschaft zeigen, wie wenig am Ende ankommt: Ein Single mit 50.000 Euro Jahreseinkommen wird 2026 unter dem Strich nur um 11 Euro entlastet – weil steigende Sozialabgaben und ein höherer CO₂-Preis den Großteil der Steuerersparnis wieder auffressen.
Wer profitiert – und wer nicht wirklich
Familien und kleinere Einkommen profitieren vor allem über ein höheres Kindergeld, einen höheren Kinderfreibetrag und den angehobenen Arbeitnehmerpauschbetrag. Konkret wird: Eine berufstätige Familie mit zwei Kindern und einem gemeinsamen zu versteuernden Einkommen von 60.000 Euro soll ab 2028 – wenn die Reform in voller Wirkung greift – über 600 Euro mehr im Jahr haben. Wichtig dabei: Diese Zahl gilt für dieses konkrete Beispiel, nicht pauschal für „kleine Einkommen“ insgesamt, und sie bezieht sich auf das Endstadium 2028, nicht auf den Start der Reform 2027.
Hohe Einkommen wurden nicht über einen höheren regulären Spitzensteuersatz belastet – das hatte die Union verhindert. Stattdessen wurde die sogenannte Reichensteuer neu gestaffelt: Ab einem zu versteuernden Einkommen von 250.000 Euro gelten künftig 45 Prozent, ab 280.000 Euro 47 Prozent. Bisher griffen die 45 Prozent erst ab rund 278.000 Euro – die Schwelle sinkt also, und es kommt eine neue, höhere Stufe hinzu.
Wo die Reform jetzt steht
Am 1. Juli 2026 einigte sich der Koalitionsausschuss auf das Reformpaket, Anfang September 2026 ging der Gesetzentwurf ins Kabinett. Bis das Gesetz tatsächlich gilt, müssen noch Bundestag und Bundesrat zustimmen – Letzterer, weil Länder und Kommunen an der Einkommensteuer beteiligt sind und bereits vor Steuerausfällen gewarnt hatten. In Kraft treten soll die Reform zum 1. Januar 2027, die volle Wirkung entfaltet sie erst 2028.
Zusammengefasst
Was als große steuerliche Entlastung angekündigt wurde, ist am Ende ein Kompromiss auf kleinstem gemeinsamen Nenner: ein Drittel des ursprünglich diskutierten Volumens, eine kalte Progression, die nur so weit ausgeglichen wird, wie es das Gesetz ohnehin verlangt, und eine Gegenfinanzierung, die bislang vage bleibt. Für viele Haushalte in der Mitte der Gesellschaft dürfte von der Entlastung nach Abzug von Inflation und steigenden Sozialabgaben kaum mehr als ein symbolischer Betrag übrig bleiben.